Domain schuettraummeter.de kaufen?
Wir ziehen mit dem Projekt
schuettraummeter.de um.
Sind Sie am Kauf der Domain
schuettraummeter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schuettraummeter.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
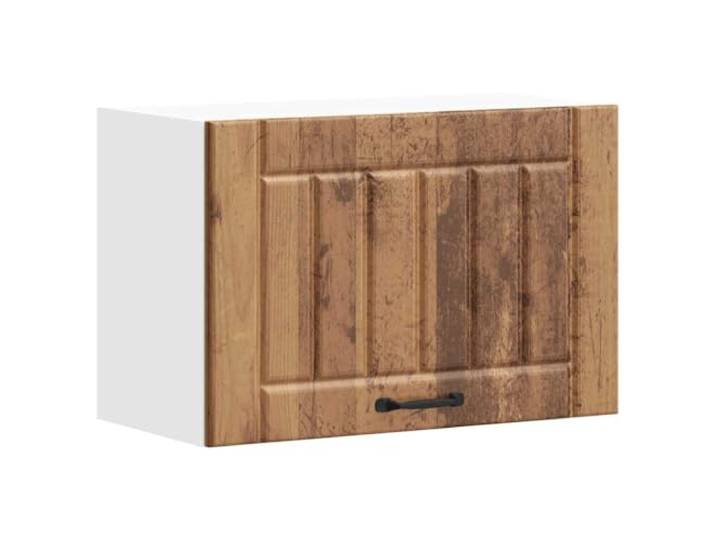
RJPLMFV Anrichte oben Sonoma, Grau, Holz Möbel zur Aufbewahrung von Säule, Wandmontage, großer Raum, feuchtigkeitsbeständigRJPLMFV Anrichte oben Sonoma, Grau, Holz Möbel zur Aufbewahrung von Säule, Wandmontage, großer Raum, feuchtigkeitsbeständig. Dieses Highboard aus Holz bringt einen Hauch funktionaler Eleganz in Ihren Wohnraum und bietet gleichzeitig eine durchdachte Aufbewahrungslösung für den Alltag. Die glatte Oberfläche und die stabile Struktur sorgen für eine dauerhafte Nutzung, während die Feuchtigkeitsbeständigkeit ihr Aussehen im Laufe der Zeit bewahrt. Der großzügige Stauraum im Inneren hält Ihre wichtigen Dinge gut organisiert, leicht zugänglich und optisch aufgeräumt. Die integrierte Wandfunktion ermöglicht es, den Schrank an der Wand zu befestigen, um ein hohes Gesamtbild zu schaffen, wodurch der Bodenraum und das Gefühl von Ordnung im Raum optimiert werden. Die Montage wird durch eine klare Anleitung im Lieferumfang des Produkts erleichtert, die Sie Schritt für Schritt zu einer schnellen und sicheren Installation führt. . Farbe:Sonoma Grau222,00 €*Versand: 52,28 €Sichere Weiterleitung zum Anbieter
-
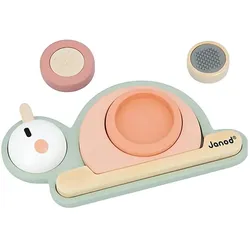
Janod Stapel SchneckeDas Schneckenhaus dieser Schnecke birgt viele Überraschungen! Unter jedem Klötzchen befindet sich eine andere Struktur! Dieses Spiel besteht aus einer Basis und 6 Teilen zum Stapeln: 4 sensorische Klötze (ein Klotz mit einem Spiegel und 3 Klötze mit unterschiedlichen Silikonreliefs) und natürlich der Kopf und der Körper der Schnecke. Dieses Spielzeug ist ideal für Ihr Kind, um seine Feinmotorik zu entwickeln und seinen Tastsinn zu entwickeln. FSCTM -Holzaktivitätsspielzeug für Kinder ab 12 Monaten.25,32 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
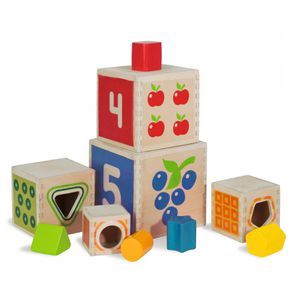
Eichhorn Motorikspielzeug Color Steckturm, Stapel- und Steckspiel aus Holz, ab 1 Jahr2-in-1 aus Stapel- und Steckspiel mit 5 Holzwürfeln & 5 Bausteinen, Gesamtgröße 40 x 10 x 10 cm Holzwürfel zu 40cm hohem Turm stapeln & Bausteine durch passende Öffnungen stecken Fördert Feinmotorik und logisches Denken - ideal für Kleinkinder ab 1 Jahr Dank bunter Motive auch zum Lernen von Zahlen, Farben und Formen geeignet Aus stabilem Birkenholz gefertigt Merkmale: Altersempfehlung: ab 1 Jahr Zielgruppe: Baby, Kinder, Kleinkinder Ausführung: Stapelspiel, Steckspiel Material: Holz14,67 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Hape Motorikspielzeug E0457, Stapel Frosch, Stapelspiel aus Holz & Kunststoff, ab 1 JahrStapelspiel aus Holz & Kunststoff mit Frosch-Kopf und 5 Ringen, Gesamtgröße 12 x 18,6 x 12 cm Ringe der Größe nach auf schaukelnde Basis stapeln und Frosch-Kopf daraufsetzen Fördert Motorik und Hand-Auge-Koordination - ideal für Kleinkinder ab einem Jahr Erzeugt Geräusche dank integrierter Rassel und zuschnappendem Frosch-Maul Verschiedene Größen und Strukturen der Ringe schulen taktile Wahrnehmung Regt das Baby an, Farben, Formen, Größen sowie die Beziehung von Ursache und Wirkung zu erkennen Merkmale: Altersempfehlung: ab 1 Jahr Zielgruppe: Baby, Kinder, Kleinkinder Ausführung: Stapelspiel Material: Holz, Kunststoff11,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter


-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
RJPLMFV Anrichte oben Sonoma, Grau, Holz Möbel zur Aufbewahrung von Säule, Wandmontage, großer Raum, feuchtigkeitsbeständigRJPLMFV Anrichte oben Sonoma, Grau, Holz Möbel zur Aufbewahrung von Säule, Wandmontage, großer Raum, feuchtigkeitsbeständig. Dieses Highboard aus Holz bringt einen Hauch funktionaler Eleganz in Ihren Wohnraum und bietet gleichzeitig eine durchdachte Aufbewahrungslösung für den Alltag. Die glatte Oberfläche und die stabile Struktur sorgen für eine dauerhafte Nutzung, während die Feuchtigkeitsbeständigkeit ihr Aussehen im Laufe der Zeit bewahrt. Der großzügige Stauraum im Inneren hält Ihre wichtigen Dinge gut organisiert, leicht zugänglich und optisch aufgeräumt. Die integrierte Wandfunktion ermöglicht es, den Schrank an der Wand zu befestigen, um ein hohes Gesamtbild zu schaffen, wodurch der Bodenraum und das Gefühl von Ordnung im Raum optimiert werden. Die Montage wird durch eine klare Anleitung im Lieferumfang des Produkts erleichtert, die Sie Schritt für Schritt zu einer schnellen und sicheren Installation führt. . Farbe:Sonoma Grau222,00 €*Versand: 52,28 €Sichere Weiterleitung zum Anbieter
-
Janod Stapel SchneckeDas Schneckenhaus dieser Schnecke birgt viele Überraschungen! Unter jedem Klötzchen befindet sich eine andere Struktur! Dieses Spiel besteht aus einer Basis und 6 Teilen zum Stapeln: 4 sensorische Klötze (ein Klotz mit einem Spiegel und 3 Klötze mit unterschiedlichen Silikonreliefs) und natürlich der Kopf und der Körper der Schnecke. Dieses Spielzeug ist ideal für Ihr Kind, um seine Feinmotorik zu entwickeln und seinen Tastsinn zu entwickeln. FSCTM -Holzaktivitätsspielzeug für Kinder ab 12 Monaten.25,32 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Eichhorn Motorikspielzeug Color Steckturm, Stapel- und Steckspiel aus Holz, ab 1 Jahr2-in-1 aus Stapel- und Steckspiel mit 5 Holzwürfeln & 5 Bausteinen, Gesamtgröße 40 x 10 x 10 cm Holzwürfel zu 40cm hohem Turm stapeln & Bausteine durch passende Öffnungen stecken Fördert Feinmotorik und logisches Denken - ideal für Kleinkinder ab 1 Jahr Dank bunter Motive auch zum Lernen von Zahlen, Farben und Formen geeignet Aus stabilem Birkenholz gefertigt Merkmale: Altersempfehlung: ab 1 Jahr Zielgruppe: Baby, Kinder, Kleinkinder Ausführung: Stapelspiel, Steckspiel Material: Holz14,67 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Hape Motorikspielzeug E0457, Stapel Frosch, Stapelspiel aus Holz & Kunststoff, ab 1 JahrStapelspiel aus Holz & Kunststoff mit Frosch-Kopf und 5 Ringen, Gesamtgröße 12 x 18,6 x 12 cm Ringe der Größe nach auf schaukelnde Basis stapeln und Frosch-Kopf daraufsetzen Fördert Motorik und Hand-Auge-Koordination - ideal für Kleinkinder ab einem Jahr Erzeugt Geräusche dank integrierter Rassel und zuschnappendem Frosch-Maul Verschiedene Größen und Strukturen der Ringe schulen taktile Wahrnehmung Regt das Baby an, Farben, Formen, Größen sowie die Beziehung von Ursache und Wirkung zu erkennen Merkmale: Altersempfehlung: ab 1 Jahr Zielgruppe: Baby, Kinder, Kleinkinder Ausführung: Stapelspiel Material: Holz, Kunststoff11,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Lucca Wandschrank für die Küche, altes Holz, Technik Aufbewahrung für Geschirr, Glastür, Wandbefestigung, glatte Oberfläche, optimierter Raum, einfache ReinigungLucca Wandschrank für die Küche, altes Holz, Technik Aufbewahrung für Geschirr, Glastür, Wandbefestigung, glatte Oberfläche, optimierter Raum, einfache Reinigung. Küchenschrank im alten Holzdesign, der den Raum optimiert und den Raum dekoriert, ideal zum Organisieren von Töpfen, Schüsseln und Tellern, während die Arbeitsplatte frei bleibt. Holzwerkstoff bietet eine glatte Oberfläche, die Feuchtigkeit, Verformung und Rissbildung widersteht, was zu einem robusten Wandschrank passt, das für den täglichen Gebrauch in der Küche geeignet ist. Die Wandbefestigung befreit den Boden und sorgt für zusätzlichen Stauraum, sodass die Küche ordentlich und sauber bleibt. Die Glastür verbirgt Küchengeräte und sorgt für einen organisierten Raum, während der Inhalt des Wandschranks sichtbar ist, um Ihre Utensilien leicht zu finden. Einfache Pflege durch glatte Oberfläche, ein feuchtes Tuch genügt, dieser Küchenhängeschrank ist pflegeleicht und praktisch im Alltag. Farbe:Altes Holz90,00 €*Versand: 14,99 €Sichere Weiterleitung zum Anbieter
-
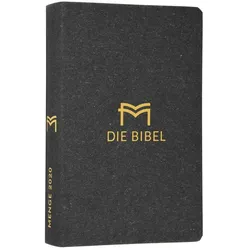
Die Bibel - Menge 2020, Fachbücher von Hermann August MengeFlexibler Umschlag, Farbschnitt 2. Auflage 2020. Die Menge-Übersetzung besticht durch ihre schöne und würdevolle Sprache und brilliert durch ihre Genauigkeit in der Wiedergabe des Grundtextes. Sie ist eine sehr gründliche Arbeit eines Sprachenkenners und gekonnten Anwenders. Seine Bemühungen um grundtextliche Genauigkeit einerseits und die sinnvolle Hinwendung zur flüssigen und damit auch verständlichen Lesbarkeit andererseits sind ihm im vollen Umfang gelungen. Die Menge 2020 ist eine gründliche Revision der Menge-Bibel von 1939. Besonders die Fussnoten wurden wesentlich erweitert!.44,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.