Domain schuettraummeter.de kaufen?
Wir ziehen mit dem Projekt
schuettraummeter.de um.
Sind Sie am Kauf der Domain
schuettraummeter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schuettraummeter.de kaufen?
Wie wird der Restwert eines Fahrzeugs in der Versicherungsbranche berechnet? Worauf basiert diese Berechnung?
Der Restwert eines Fahrzeugs in der Versicherungsbranche wird anhand des Zeitwertes und des Schadenszustandes des Fahrzeugs berechnet. Diese Berechnung basiert auf verschiedenen Faktoren wie Alter, Kilometerstand, Marktwert und eventuelle Schäden am Fahrzeug. **
Wie funktioniert die Berechnung der Prämienzahlung in der Versicherungsbranche? Gibt es unterschiedliche Ansätze zur Bewertung der Prämienhöhe?
Die Prämienzahlung in der Versicherungsbranche basiert in der Regel auf statistischen Modellen, die das Risiko des Versicherungsnehmers bewerten. Dabei werden Faktoren wie Alter, Gesundheitszustand, Beruf und Versicherungssumme berücksichtigt. Es gibt verschiedene Ansätze zur Berechnung der Prämienhöhe, wie zum Beispiel die Risikoprämie, die Kostenprämie und die Gewinnprämie. **

Ähnliche Suchbegriffe für Versicherungsbranche
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
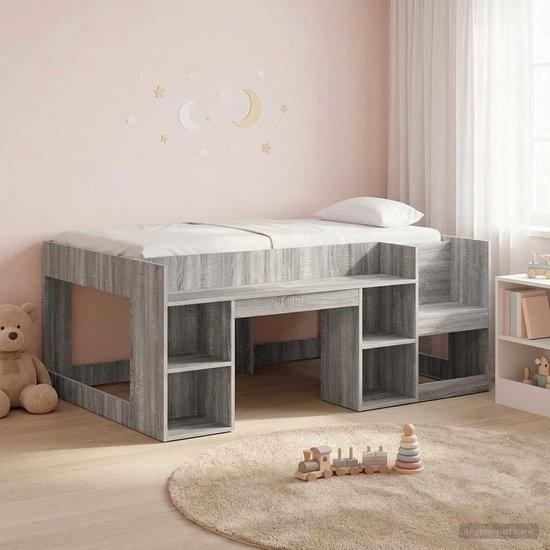
Kinderbett Aufbewahrung grau sonoma, 80x160cm, Kinderbett, Lattenrost, Regale, Holz, Lagerung, Jungen, MädchenKinderbett-Speicher graues Sonom Lernen Sie das Kinderbett-Speicher graues Sonom kennen: eine praktische und vielseitige Wahl für den täglichen Gebrauch. Dieses Produkt wurde mit Liebe zum Detail entwickelt und ist langlebig, so dass Sie lange Freude daran haben. Ob zu Hause, im Büro oder unterwegs - der Kinderbett-Speicher graues Sonoma verbindet Funktionalität mit einem gepflegten, modernen Look.702,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stapel- und Transportbehälter, Wände, Boden geschlossen, Volumen 14 l, VE 4 Stk kaiserkraftStapel- und Transportbehälter, Wände, Boden geschlossen, Volumen 14 l, VE 4 Stk. Anlieferung = montiert. Volumen = 14 Liter. Länge = 375 mm. Breite = 275 mm. Höhe = 170 mm. Farbe = blau. Material = Polyethylen (Niederdruck-PE / HDPE). Gewicht = 3.2 kg. Temperaturbeständigkeit = -40 °C bis +120 °C. Ausführung Stapelbehälter = Wände und Boden geschlossen. Innenbreite = 247 mm. Innenlänge = 348 mm. Innenhöhe = 165 mm. Eigenschaft = stapelbar. Materialeigenschaft = lebensmittelecht. Traglast = 14 kg. Auflast = 28 kg. Gewicht pro Stück = 0.8 kg. Zolltarifnummer = 39231090. Herkunftsland = DEU. Bruttogewicht = 4.2 kg. Gewicht = 3.2 kg. Nachhaltigkeit = Recyclingfähig, CO2-Fußabdruck berechnet. Ideal für Produktion, Transport und Lagerung. Große Stabilität bei geringem Eigengewicht. Glatter stabiler Boden - geeignet für Fördersysteme. Temperaturbeständig von -40 °C bis +120 °C. Größen auf Palettenmaße 1200 x 800 mm und 800 x 600 mm abgestimmt. Aus blauem Niederdruck-Polyethylen. Wände und Boden geschlossen. Auflast gilt immer nur für die Behälter ohne Deckel. Alle angegebenen Traglasten gelten bei gleichmäßiger Lastverteilung.87,94 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Stapel- und Transportbehälter, Wände, Boden geschlossen, Volumen 80 l, VE 2 Stk kaiserkraftStapel- und Transportbehälter, Wände, Boden geschlossen, Volumen 80 l, VE 2 Stk. Anlieferung = montiert. Volumen = 80 Liter. Länge = 588 mm. Breite = 385 mm. Höhe = 405 mm. Farbe = blau. Material = Polyethylen (Niederdruck-PE / HDPE). Gewicht = 7.2 kg. Temperaturbeständigkeit = -40 °C bis +120 °C. Ausführung Stapelbehälter = Wände und Boden geschlossen. Innenbreite = 350 mm. Innenlänge = 552 mm. Innenhöhe = 385 mm. Eigenschaft = stapelbar. Materialeigenschaft = lebensmittelecht. Traglast = 80 kg. Auflast = 160 kg. Gewicht pro Stück = 3.6 kg. Zolltarifnummer = 39231090. Herkunftsland = DEU. Bruttogewicht = 9.2 kg. Gewicht = 7.2 kg. Nachhaltigkeit = Recyclingfähig, CO2-Fußabdruck berechnet. Ideal für Produktion, Transport und Lagerung. Große Stabilität bei geringem Eigengewicht. Glatter stabiler Boden - geeignet für Fördersysteme. Temperaturbeständig von -40 °C bis +120 °C. Größen auf Palettenmaße 1200 x 800 mm und 800 x 600 mm abgestimmt. Aus blauem Niederdruck-Polyethylen. Wände und Boden geschlossen. Auflast gilt immer nur für die Behälter ohne Deckel. Alle angegebenen Traglasten gelten bei gleichmäßiger Lastverteilung.170,17 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter


-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet? Welche Faktoren fließen in die Berechnung von Prämien ein?
Prämien in der Versicherungsbranche werden üblicherweise basierend auf Risikofaktoren berechnet, wie z.B. Alter, Gesundheitszustand, Beruf und Versicherungssumme. Weitere Faktoren, die in die Berechnung einfließen können, sind die Art der Versicherung, die Laufzeit des Vertrags und eventuelle Vorerkrankungen. Die individuellen Risikomerkmale des Versicherungsnehmers bestimmen letztendlich die Höhe der Prämie. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **

Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
RJPLMFV Anrichte oben Sonoma, Grau, Holz Möbel zur Aufbewahrung von Säule, Wandmontage, großer Raum, feuchtigkeitsbeständigRJPLMFV Anrichte oben Sonoma, Grau, Holz Möbel zur Aufbewahrung von Säule, Wandmontage, großer Raum, feuchtigkeitsbeständig. Dieses Highboard aus Holz bringt einen Hauch funktionaler Eleganz in Ihren Wohnraum und bietet gleichzeitig eine durchdachte Aufbewahrungslösung für den Alltag. Die glatte Oberfläche und die stabile Struktur sorgen für eine dauerhafte Nutzung, während die Feuchtigkeitsbeständigkeit ihr Aussehen im Laufe der Zeit bewahrt. Der großzügige Stauraum im Inneren hält Ihre wichtigen Dinge gut organisiert, leicht zugänglich und optisch aufgeräumt. Die integrierte Wandfunktion ermöglicht es, den Schrank an der Wand zu befestigen, um ein hohes Gesamtbild zu schaffen, wodurch der Bodenraum und das Gefühl von Ordnung im Raum optimiert werden. Die Montage wird durch eine klare Anleitung im Lieferumfang des Produkts erleichtert, die Sie Schritt für Schritt zu einer schnellen und sicheren Installation führt. . Farbe:Sonoma Grau215,00 €*Versand: 52,28 €Sichere Weiterleitung zum Anbieter
-
Kinderbett Aufbewahrung grau sonoma, 80x160cm, Kinderbett, Lattenrost, Regale, Holz, Lagerung, Jungen, MädchenKinderbett-Speicher graues Sonom Lernen Sie das Kinderbett-Speicher graues Sonom kennen: eine praktische und vielseitige Wahl für den täglichen Gebrauch. Dieses Produkt wurde mit Liebe zum Detail entwickelt und ist langlebig, so dass Sie lange Freude daran haben. Ob zu Hause, im Büro oder unterwegs - der Kinderbett-Speicher graues Sonoma verbindet Funktionalität mit einem gepflegten, modernen Look.702,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird der Restwert eines Fahrzeugs in der Versicherungsbranche berechnet? Worauf basiert diese Berechnung?
Der Restwert eines Fahrzeugs in der Versicherungsbranche wird anhand des Zeitwertes und des Schadenszustandes des Fahrzeugs berechnet. Diese Berechnung basiert auf verschiedenen Faktoren wie Alter, Kilometerstand, Marktwert und eventuelle Schäden am Fahrzeug. **
-
Wie funktioniert die Berechnung der Prämienzahlung in der Versicherungsbranche? Gibt es unterschiedliche Ansätze zur Bewertung der Prämienhöhe?
Die Prämienzahlung in der Versicherungsbranche basiert in der Regel auf statistischen Modellen, die das Risiko des Versicherungsnehmers bewerten. Dabei werden Faktoren wie Alter, Gesundheitszustand, Beruf und Versicherungssumme berücksichtigt. Es gibt verschiedene Ansätze zur Berechnung der Prämienhöhe, wie zum Beispiel die Risikoprämie, die Kostenprämie und die Gewinnprämie. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet? Welche Faktoren fließen in die Berechnung von Prämien ein?
Prämien in der Versicherungsbranche werden üblicherweise basierend auf Risikofaktoren berechnet, wie z.B. Alter, Gesundheitszustand, Beruf und Versicherungssumme. Weitere Faktoren, die in die Berechnung einfließen können, sind die Art der Versicherung, die Laufzeit des Vertrags und eventuelle Vorerkrankungen. Die individuellen Risikomerkmale des Versicherungsnehmers bestimmen letztendlich die Höhe der Prämie. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
Ähnliche Suchbegriffe für Versicherungsbranche
-
Stapel- und Transportbehälter, Wände, Boden geschlossen, Volumen 14 l, VE 4 Stk kaiserkraftStapel- und Transportbehälter, Wände, Boden geschlossen, Volumen 14 l, VE 4 Stk. Anlieferung = montiert. Volumen = 14 Liter. Länge = 375 mm. Breite = 275 mm. Höhe = 170 mm. Farbe = blau. Material = Polyethylen (Niederdruck-PE / HDPE). Gewicht = 3.2 kg. Temperaturbeständigkeit = -40 °C bis +120 °C. Ausführung Stapelbehälter = Wände und Boden geschlossen. Innenbreite = 247 mm. Innenlänge = 348 mm. Innenhöhe = 165 mm. Eigenschaft = stapelbar. Materialeigenschaft = lebensmittelecht. Traglast = 14 kg. Auflast = 28 kg. Gewicht pro Stück = 0.8 kg. Zolltarifnummer = 39231090. Herkunftsland = DEU. Bruttogewicht = 4.2 kg. Gewicht = 3.2 kg. Nachhaltigkeit = Recyclingfähig, CO2-Fußabdruck berechnet. Ideal für Produktion, Transport und Lagerung. Große Stabilität bei geringem Eigengewicht. Glatter stabiler Boden - geeignet für Fördersysteme. Temperaturbeständig von -40 °C bis +120 °C. Größen auf Palettenmaße 1200 x 800 mm und 800 x 600 mm abgestimmt. Aus blauem Niederdruck-Polyethylen. Wände und Boden geschlossen. Auflast gilt immer nur für die Behälter ohne Deckel. Alle angegebenen Traglasten gelten bei gleichmäßiger Lastverteilung.87,94 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Stapel- und Transportbehälter, Wände, Boden geschlossen, Volumen 80 l, VE 2 Stk kaiserkraftStapel- und Transportbehälter, Wände, Boden geschlossen, Volumen 80 l, VE 2 Stk. Anlieferung = montiert. Volumen = 80 Liter. Länge = 588 mm. Breite = 385 mm. Höhe = 405 mm. Farbe = blau. Material = Polyethylen (Niederdruck-PE / HDPE). Gewicht = 7.2 kg. Temperaturbeständigkeit = -40 °C bis +120 °C. Ausführung Stapelbehälter = Wände und Boden geschlossen. Innenbreite = 350 mm. Innenlänge = 552 mm. Innenhöhe = 385 mm. Eigenschaft = stapelbar. Materialeigenschaft = lebensmittelecht. Traglast = 80 kg. Auflast = 160 kg. Gewicht pro Stück = 3.6 kg. Zolltarifnummer = 39231090. Herkunftsland = DEU. Bruttogewicht = 9.2 kg. Gewicht = 7.2 kg. Nachhaltigkeit = Recyclingfähig, CO2-Fußabdruck berechnet. Ideal für Produktion, Transport und Lagerung. Große Stabilität bei geringem Eigengewicht. Glatter stabiler Boden - geeignet für Fördersysteme. Temperaturbeständig von -40 °C bis +120 °C. Größen auf Palettenmaße 1200 x 800 mm und 800 x 600 mm abgestimmt. Aus blauem Niederdruck-Polyethylen. Wände und Boden geschlossen. Auflast gilt immer nur für die Behälter ohne Deckel. Alle angegebenen Traglasten gelten bei gleichmäßiger Lastverteilung.170,17 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
Stapel- und Transportbehälter, Wände, Boden durchbrochen, Stirnseitenöffnung, Volumen 60 l, VE 4 Stk kaiserkraftStapel- und Transportbehälter, Wände, Boden durchbrochen, Stirnseitenöffnung, Volumen 60 l, VE 4 Stk. Anlieferung = montiert. Volumen = 60 Liter. Länge = 588 mm. Breite = 385 mm. Höhe = 325 mm. Farbe = blau. Material = Polyethylen (Niederdruck-PE / HDPE). Gewicht = 9.8 kg. Temperaturbeständigkeit = -40 °C bis +120 °C. Ausführung Stapelbehälter = Wände und Boden durchbrochen, Entnahmeöffnung stirnseitig. Innenbreite = 350 mm. Innenlänge = 552 mm. Innenhöhe = 320 mm. Eigenschaft = stapelbar. Materialeigenschaft = lebensmittelecht. Traglast = 60 kg. Auflast = 120 kg. Gewicht pro Stück = 2.45 kg. Zolltarifnummer = 39231090. Herkunftsland = DEU. Bruttogewicht = 11.8 kg. Gewicht = 9.8 kg. Nachhaltigkeit = Recyclingfähig, CO2-Fußabdruck berechnet. Behälter mit Stirnseitenöffnung, dadurch bequemer Zugriff von vorne, auch im gestapelten Zustand. Ideal für Produktion, Transport und Lagerung. Große Stabilität bei geringem Eigengewicht. Glatter stabiler Boden - geeignet für Fördersysteme. Temperaturbeständig von -40 °C bis +120 °C. Größen auf Palettenmaße 1200 x 800 mm und 800 x 600 mm abgestimmt. Aus blauem Niederdruck-Polyethylen. Wände und Boden durchbrochen, Entnahmeöffnung stirnseitig. Auflast gilt immer nur für die Behälter ohne Deckel. Alle angegebenen Traglasten gelten bei gleichmäßiger Lastverteilung.186,83 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
HP Stapel-Kartuschenauffüllung Stapel-Kartuschenauffüllung J8J96A OriginalSo haben Sie mit der HP Nachfüllkassette für Heftklammern keine Unterbrechungen beim Arbeiten mehr. Dank einer Füllung von 5.000 Heftklammern in der Nachfüllkassette und Meldungen über den noch vorhandenen Vorrat an Heftklammern gehen Ihnen die Heftklammern nie wieder mitten in einem Druckauftrag aus.27,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.